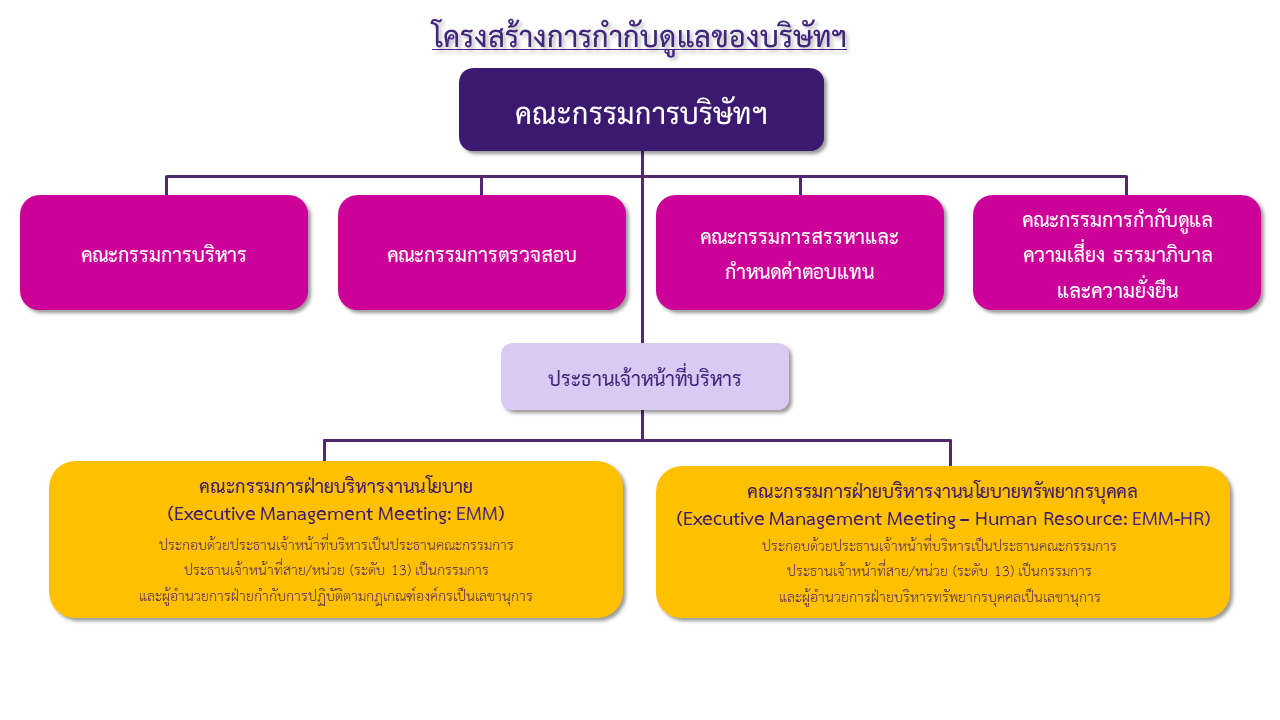
- คณะกรรมการบริษัทฯ ประกอบด้วยกรรมการจำนวนไม่น้อยกว่า 5 คน แต่ไม่มากกว่า 15 คน สุดแต่ที่ประชุมใหญ่จะเป็นผู้กำหนดเป็นครั้งคราว และกรรมการไม่น้อยกว่ากึ่งหนึ่งของจำนวนกรรมการทั้งหมดนั้น ต้องมีถิ่นที่อยู่ในราชอาณาจักร และกรรมการบริษัทฯ จะต้องเป็นผู้มีคุณสมบัติและไม่มีลักษณะต้องห้ามตามที่กฎหมายกำหนด
- คณะกรรมการบริษัทฯ ต้องประกอบด้วยกรรมการอิสระอย่างน้อย 1 ใน 3 ของจำนวนกรรมการทั้งหมด แต่ต้องไม่น้อยกว่า 3 คน
- ให้คณะกรรมการบริษัทฯ เลือกกรรมการคนหนึ่งเป็นประธานกรรมการ ในกรณีที่คณะกรรมการบริษัทฯ พิจารณาเห็นสมควรจะเลือกกรรมการคนหนึ่งหรือหลายคนเป็นรองประธานกรรมการก็ได้ คณะกรรมการบริษัทฯ อาจมอบหมายให้กรรมการคนหนึ่งหรือหลายคนหรือบุคคลอื่นใดปฏิบัติการอย่างใดอย่างหนึ่งแทนคณะกรรมการบริษัทฯ ก็ได้
- ประธานเจ้าหน้าที่บริหารเป็นกรรมการบริษัทฯ และเลขานุการคณะกรรมการบริษัทฯ เพื่อให้ฝ่ายจัดการสามารถทำงานร่วมกับคณะกรรมการบริษัทฯ ทั้งหมดได้อย่างมีประสิทธิภาพ
- มีคุณสมบัติครบถ้วนและไม่มีลักษณะต้องห้ามตามกฎหมายว่าด้วยบริษัทมหาชนจำกัด กฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ กฎหมายว่าด้วยการเดินอากาศ และตามหลักเกณฑ์ที่คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ คณะกรรมการกำกับตลาดทุน ตลาดหลักทรัพย์แห่งประเทศไทย และข้อบังคับของบริษัทฯ รวมทั้งต้องไม่มีลักษณะที่แสดงถึงการขาดความเหมาะสมที่จะได้รับความไว้วางใจให้บริหารจัดการกิจการของบริษัทฯ ตามประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์
- มีทักษะ ความรู้ ความสามารถ ความเชี่ยวชาญ และประสบการณ์ (Skill Matrix) ที่เป็นประโยชน์ต่อการดำเนินธุรกิจ มีภาวะผู้นำ วิสัยทัศน์กว้างไกล และเข้าใจลักษณะการดำเนินธุรกิจของบริษัทฯ
- สามารถปฏิบัติหน้าที่ของกรรมการด้วยความระมัดระวัง รอบคอบ ซื่อสัตย์สุจริต มีคุณธรรม และความรับผิดชอบ รวมทั้งตัดสินใจบนพื้นฐานข้อมูลและเหตุผลที่เหมาะสม
- มีความทุ่มเท สามารถอุทิศเวลาได้อย่างเพียงพอ และเอาใจใส่ในการปฏิบัติหน้าที่ตามความรับผิดชอบ ให้ความสำคัญในการกำหนดวิสัยทัศน์ พันธกิจ ทิศทาง และกลยุทธ์ของบริษัทฯ โดยแสดงความคิดเห็นได้โดยอิสระมีการแสวงหาข้อมูลที่เป็นประโยชน์ต่อการกำหนดทิศทางของบริษัทฯ
- ไม่สามารถประกอบกิจการอันมีสภาพอย่างเดียวกัน และเป็นการแข่งขันกับกิจการของบริษัทฯ และบริษัทย่อย หรือเข้าเป็นหุ้นส่วน หรือกรรมการในนิติบุคคอื่น หรือดำรงตำแหน่งผู้บริหารที่ประกอบกิจการอันมีสภาพอย่างเดียวกันและเป็นการแข่งขันกับกิจการของบริษัทฯ และบริษัทย่อย เพื่อมิให้เกิดผลประโยชน์ทับซ้อนหรือความขัดแย้งกันระหว่างผลประโยชน์ส่วนตัวและผลประโยชน์ส่วนรวม
- ไม่เคยถูกลงโทษไล่ออกหรือปลดออกจากการเป็นกรรมการของบริษัทเอกชนฐานทุจริตต่อหน้าที่ (ไม่ว่าจะเป็นการพ้นจากตำแหน่งกรรมการในกรณีผู้ถือหุ้นมีมติหรือกรณีศาลมีคำสั่ง)
- เป็นบุคคลที่ไม่มีความเกี่ยวข้องหรือไม่เป็นบุคคลที่เป็นผู้แทนจากหน่วยงานกำกับดูแลบริษัทฯ ตลอดจนธุรกิจหลักของบริษัทฯ และ/หรือบริษัทย่อย หรือผู้ให้สัมปทานหรือใบอนุญาต การอนุญาตหรือเห็นชอบที่สำคัญ การร่วมทุนกับภาครัฐ เพื่อให้การตัดสินใจในเรื่องต่าง ๆ เป็นไปอย่างโปรงใสและเป็นอิสระ สามารถสินใจได้อย่างสมเหตุสมผลและเป็นไปเพื่อประโยชน์สูงสุดของบริษัทฯ และบริษัทย่อยเป็นสำคัญ โดยไม่มีความขัดแย้งทางผลประโยชน์และคำนึงถึงประโยชน์สูงสุดของบริษัทฯ เป็นสำคัญ
- กำหนดให้กรรมการควรดำรงตำแหน่งกรรมการบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยได้ไม่เกิน 5 แห่ง
- ในกรณีกรรมการอิสระนอกจากจะต้องมีคุณสมบัติครบถ้วนตามประกาศคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์จะต้องมีคุณสมบัติเพิ่มเติมดังต่อไปนี้
- ไม่เป็นหรือเคยเป็นข้าราชการ หรือที่ปรึกษาที่ได้เงินเดือนประจำของส่วนราชการ ซึ่งเป็นผู้ถือหุ้นรายใหญ่ หรือผู้มีอำนาจควบคุมของบริษัทฯ เว้นแต่จะได้พ้นจากการมีลักษณะดังกล่าวมาแล้วไม่น้อยกว่า 2 ปี
- ไม่มีลักษณะอื่นใดที่ทำให้ไม่สามารถให้ความเห็นอย่างเป็นอิสระเกี่ยวกับการดำเนินงานของบริษัทฯ ซึ่งรวมถึงการไม่เป็นเจ้าพนักงานของรัฐตามนิยามของกฎหมายว่าด้วยการป้องกันและปราบปรามการทุจริต และไม่เป็นบุคคลที่มีความเกี่ยวข้องหรือผู้แทนจากหน่วยงานกำกับดูแลบริษัทฯ ตลอดจนธุรกิจหลักของบริษัทฯ และ/หรือบริษัทย่อย หรือผู้ให้สัมปทานหรือใบอนุญาต การอนุญาตหรือเห็นชอบที่สำคัญ การร่วมทุนกับภาครัฐ

- คณะกรรมการบริหาร ประกอบด้วยกรรมการบริษัทฯ อย่างน้อย 3 คน แต่ไม่เกิน 5 คน
- คณะกรรมการบริษัทฯ เป็นผู้พิจารณาแต่งตั้งคณะกรรมการบริหาร
- ประธานเจ้าหน้าที่บริหาร เป็นเลขานุการคณะกรรมการบริหารโดยตำแหน่ง
- ประธานเจ้าหน้าที่สายกลยุทธ์องค์กร เป็นผู้ช่วยเลขานุการคณะกรรมการบริหารโดยตำแหน่ง
คณะกรรมการบริหารต้องปฏิบัติหน้าที่ด้วยความซื่อสัตย์สุจริต ระมัดระวัง และคำนึงถึงประโยชน์สูงสุดของบริษัทฯ และผู้มีส่วนได้เสีย โดยสามารถอุทิศเวลาอย่างเพียงพอ ใช้ความรู้ความสามารถและประสบการณ์ในการปฏิบัติงานในฐานะกรรมการบริหาร ได้ผลสำเร็จตามวัตถุประสงค์
กฎบัตรคณะกรรมการบริหาร
คณะกรรมการตรวจสอบประกอบด้วยกรรมการที่เป็นกรรมการอิสระที่มีความชำนาญหลายด้าน อย่างน้อยต้องมีความเข้าใจในธุรกิจของบริษัทฯ และมีประสบการณ์เพียงพอเพื่อนำเสนอมุมมองได้หลากหลายและสามารถปฏิบัติงานร่วมกันได้อย่างมีประสิทธิภาพ โดยกรรมการตรวจสอบอย่างน้อย 1 ท่าน ต้องมีความรู้ความเข้าใจหรือประสบการณ์ด้านการเงินหรือการบัญชี เพียงพอที่จะสามารถทำหน้าที่ในการสอบทานความน่าเชื่อถือของงบการเงินได้
- เป็นกรรมการบริษัทฯ
- เป็นผู้ที่สามารถอุทิศเวลาในการปฏิบัติหน้าที่ และแสดงความเห็นหรือรายงานผลการดำเนินงานตามหน้าที่ที่ได้รับมอบหมายด้วยความเป็นอิสระและความเที่ยงธรรม
- เป็นกรรมการอิสระตามหลักเกณฑ์ที่คณะกรรมการกำกับตลาดทุนกำหนด และต้อง
- ไม่เป็นกรรมการที่ได้รับมอบหมายจากคณะกรรมการ ให้ตัดสินใจในการดำเนินกิจการของบริษัทฯ บริษัทใหญ่ บริษัทย่อย บริษัทร่วม บริษัทย่อยลำดับเดียวกัน ผู้ถือหุ้นรายใหญ่ หรือผู้มีอำนาจควบคุมของบริษัทฯ
- ไม่เป็นกรรมการของบริษัทใหญ่ บริษัทย่อย หรือบริษัทย่อยลำดับเดียวกันเฉพาะที่เป็นบริษัทจดทะเบียน
- มีความรู้และประสบการณ์เพียงพอที่จะสามารถทำหน้าที่ในฐานะกรรมการตรวจสอบ ทั้งนี้ ต้องมีกรรมการตรวจสอบอย่างน้อย 1 คนที่มีความรู้และประสบการณ์เพียงพอที่จะสามารถทำหน้าที่ในการสอบทานความน่าเชื่อถือของงบการเงินได้
- ไม่เป็นกรรมการที่ได้รับมอบหมายให้เป็นผู้กำหนดนโยบายหรือระเบียบปฏิบัติ หรือมีอำนาจในการตัดสินใจด้านการบริหาร รวมทั้งไม่เป็นพนักงาน ลูกจ้าง หรือที่ปรึกษาที่ได้รับเงินเดือนหรือค่าตอบแทนประจำจากบริษัทฯ ผู้ที่เกี่ยวข้องหรือบริษัทที่เกี่ยวข้องกับบริษัทฯ หรือผู้ถือหุ้นรายใหญ่ ทั้งนี้ ไม่ว่าในขณะดำรงตำแหน่งประธานกรรมการตรวจสอบหรือกรรมการตรวจสอบ หรือภายในระยะเวลา 2 ปี ก่อนวันที่ได้รับการแต่งตั้งเป็นประธานกรรมการตรวจสอบหรือกรรมการตรวจสอบ
- ไม่เป็นผู้มีความขัดแย้งทางผลประโยชน์กับบริษัทฯ ทั้งนี้ ไม่ว่าในขณะดำรงตำแหน่งประธานกรรมการตรวจสอบหรือกรรมการตรวจสอบ หรือภายในระยะเวลา 1 ปี ก่อนวันที่ได้รับแต่งตั้งเป็นประธานกรรมการตรวจสอบหรือกรรมการตรวจสอบ
- ไม่เป็นบุพการี ผู้สืบสันดาน หรือคู่สมรสของกรรมการบริษัทฯ ผู้บริหารสูงสุด ผู้บริหาร หัวหน้าหน่วยงานตรวจสอบภายใน หรือผู้ตรวจสอบภายในของบริษัทฯ หรือผู้ตรวจสอบภายในของบริษัทที่บริษัทฯ มีส่วนร่วมตัดสินใจเกี่ยวกับนโยบายและการดำเนินงานของบริษัท
กฎบัตรคณะกรรมการตรวจสอบ
- ประธานคณะกรรมการสรรหาและกำหนดค่าตอบแทนควรเป็นกรรมการอิสระ
- คณะกรรมการสรรหาและกำหนดค่าตอบแทน จะต้องประกอบด้วยกรรมการที่เป็นกรรมการบริษัทฯผู้บริหารของบริษัทฯ และ/หรือที่ปรึกษาภายนอกซึ่งเป็นผู้เชี่ยวชาญเฉพาะ โดยมีจำนวนไม่น้อยกว่า
3 (สาม) คน แต่ไม่เกิน 5 (ห้า) คน - คณะกรรมการบริษัทฯ เป็นผู้แต่งตั้งประธานกรรมการสรรหาและกำหนดค่าตอบแทน และกรรมการ
สรรหาและกำหนดค่าตอบแทน - คณะกรรมการสรรหาและกำหนดค่าตอบแทนประกอบด้วยกรรมการอิสระไม่น้อยกว่ากึ่งหนึ่งของจำนวนกรรมการสรรหาและกำหนดค่าตอบแทนทั้งหมด
- ประธานเจ้าหน้าที่สายทรัพยากรบุคคล (DB) ทำหน้าที่เป็นเลขานุการคณะกรรมการสรรหาและกำหนดค่าตอบแทน ผู้อำนวยการฝ่ายบริหารทรัพยากรบุคคล (DI) เป็นผู้ช่วยเลขานุการ และหัวหน้าสำนักงานการตรวจสอบภายใน (D4) เป็นผู้ช่วยเลขานุการ (ด้านการประเมินผล DD) เว้นแต่คณะกรรมการสรรหาและกำหนดค่าตอบแทนจะมอบหมายเป็นอย่างอื่น
- ผู้ที่ได้รับการแต่งตั้งให้ดำรงตำแหน่งในคณะกรรมการสรรหาและกำหนดค่าตอบแทนจะต้องเป็นกรรมการบริษัทฯ ผู้บริหารของบริษัทฯ และ/หรือที่ปรึกษาภายนอกซึ่งเป็นผู้เชี่ยวชาญเฉพาะ
- ผู้มีวิสัยทัศน์ มีความรู้ ความสามารถ ประสบการณ์ ในด้านการบริหารงานบุคคล การบริหาร ทุนมนุษย์ (Human Capital) การบริหารจัดการองค์กร การพัฒนาองค์กร หรือด้านที่เกี่ยวข้อง มีความเข้าใจในการบริหารจัดการภาคเอกชนและภาคธุรกิจ
- มีความรู้ความเข้าใจในกฎหมาย กฎเกณฑ์ และมาตรฐานของบุคลากรในธุรกิจการบิน เนื่องจากบริษัทฯ เป็นธุรกิจที่มีลักษณะเฉพาะ และถูกกำกับดูแลและตรวจสอบโดยองค์กรสากล เช่น สำนักงานบริหารการบินแห่งชาติของสหภาพยุโรป (European Union Aviation Safety Agency: EASA) หรือ องค์การบริหารการบินแห่งสหรัฐอเมริกา (Federal Aviation Administration: FAA) หรือ สมาคมขนส่งทางอากาศระหว่างประเทศ (International Air Transport Association: IATA)
- มีความเข้าใจในบทบาทหน้าที่ความรับผิดชอบในฐานะกรรมการสรรหาและกำหนดค่าตอบแทน
- มีความเป็นอิสระและเป็นกลางในการสรรหาคัดเลือกผู้ที่มีคุณสมบัติเหมาะสมเพื่อมาดำรงตำแหน่งกรรมการบริษัทฯ และ/หรือตำแหน่งอื่น ๆ ที่อยู่ภายใต้หน้าที่ความรับผิดชอบ
- สามารถอุทิศเวลาและเสนอความคิดเห็นอย่างเพียงพอในการปฏิบัติหน้าที่ให้แก่บริษัทฯ ได้
- มีคุณสมบัติและไม่มีลักษณะต้องห้ามตามกฎหมายว่าด้วยบริษัทมหาชนจำกัด พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ หรือกฎหมายอื่นที่เกี่ยวข้อง
กฎบัตรคณะกรรมการสรรหาและกำหนดค่าตอบแทน
- คณะกรรมการบริษัทฯ เป็นผู้แต่งตั้งประธานคณะกรรมการกำกับดูแลความเสี่ยง ธรรมาภิบาล และความยั่งยืน และกรรมการกำกับดูแลความเสี่ยง ธรรมาภิบาล และความยั่งยืน จำนวนไม่น้อยกว่า 3 (สาม) คน แต่ไม่เกิน 5 (ห้า) คน โดยอย่างน้อย 1 (หนึ่ง) คน ควรดำรงตำแหน่งกรรมการอิสระ
- คณะกรรมการบริษัทฯ อาจพิจารณาแต่งตั้งบุคคลภายนอกหรือบุคคลที่มิได้เป็นกรรมการ เป็นคณะกรรมการกำกับดูแลความเสี่ยง ธรรมาภิบาล และความยั่งยืนได้ ตามคุณสมบัติที่กำหนดไว้ในกฎบัตรนี้
- ให้ประธานเจ้าหน้าที่บริหาร (DD) ทำหน้าที่เลขานุการคณะกรรมการกำกับดูแลความเสี่ยง ธรรมาภิบาล และความยั่งยืน และให้ประธานเจ้าหน้าที่สายงานที่รับผิดชอบงานบริหารความเสี่ยงและกำกับดูแลด้านความยั่งยืนเป็นผู้ช่วยเลขานุการคณะกรรมการกำกับดูแลความเสี่ยง ธรรมาภิบาล และความยั่งยืน เว้นแต่คณะกรรมการกำกับดูแลความเสี่ยง ธรรมาภิบาล และความยั่งยืน จะมอบหมายเป็นอย่างอื่น
- เป็นผู้มีความรู้ ความสามารถ ประสบการณ์ ความซื่อสัตย์สุจริต มีจริยธรรมในการดำเนินธุรกิจ
- ไม่เป็นบุคคลที่มีลักษณะต้องห้ามตามกฎหมายที่เกี่ยวข้องกำหนด
- ไม่เป็นบุคคลซึ่งประกอบกิจการ หรือเข้าเป็นหุ้นส่วน ดำรงตำแหน่งกรรมการหรือผู้บริหารของกิจการอันมีลักษณะ ประเภท หรือสภาพธุรกิจอย่างเดียวกัน และ/หรือเป็นการแข่งขันกับกิจการของบริษัทฯ ไม่ว่าจะทำเพื่อประโยชน์ของตนหรือผู้อื่น
- สามารถอุทิศเวลาในการใช้ความรู้ ความสามารถ และประสบการณ์ที่มีอย่างเพียงพอและเหมาะสมในการปฏิบัติหน้าที่